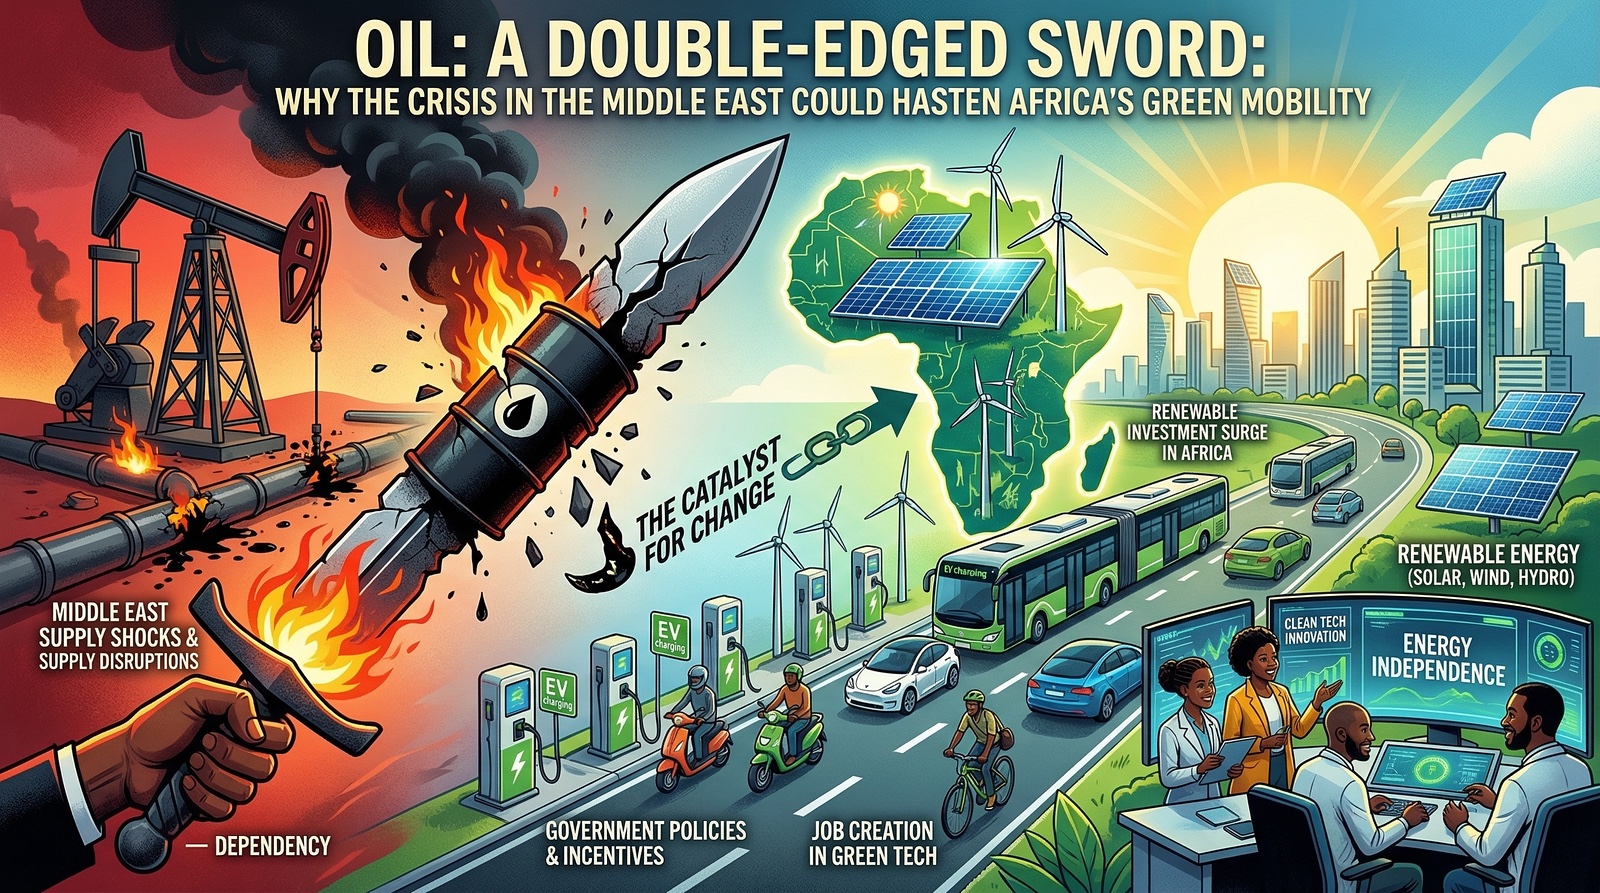
فيما يحبس العالم أنفاسه أمام الهزّات الجيوسياسية في الشرق الأوسط وتتقلّب أسعار البرميل على وقع التوتّرات، تبرز حقيقة بقسوة: التبعية للمحروقات خطر استراتيجي من الدرجة الأولى. وبالنسبة إلى القارة الإفريقية، التي كثيرًا ما يُنظر إليها على أنها آخر معاقل توسّع سوق السيارات التقليدية، قد يتبيّن أن سياق الأزمة هذا هو، للمفارقة، أقوى المحفّزات. لم يعد مقبولًا أن تبقى إفريقيا منسيّة في التحوّل الطاقي؛ بل قد تصبح مختبره الأكثر جرأة.
الهشاشة أمّ الاختراع
على مدى عقود، ارتبط نموذج التنمية الاقتصادية في إفريقيا بنموّ يقوده الوقود الأحفوري، سواء في البلدان المصدِّرة أو المستورِدة بنيويًا. لكن التهديد الذي يخيّم على طرق الإمداد — إذ يشكّل مضيق هرمز وقناة السويس معبرين حيويين لخُمس النفط الخام العالمي — يسلّط الضوء على هشاشة ظلّت طويلًا دون تقدير كافٍ. فجلّ البلدان الإفريقية لا تملك سوى احتياطيات من الوقود تكفي 15 إلى 25 يومًا، أي أقلّ بكثير من معيار 90 يومًا الذي توصي به الوكالة الدولية للطاقة.
الاقتصادات الإفريقية، التي تخصّص حصّة معتبرة من عملاتها الصعبة الثمينة لاستيراد المنتجات النفطية المكرَّرة، تجد نفسها في الخطّ الأمامي أمام تقلّب الأسعار. ففي نيجيريا، التي أضعفها تضخّم مستمر، تُلقي قفزات الأسعار في محطات الوقود بكلفة نزاع بعيد على كاهل المستهلكين الأكثر هشاشة. وفي هذا السياق، لم يعد التنقّل منخفض الانبعاثات — سواء تعلّق الأمر بالمركبات الكهربائية أو بحلول الغاز الطبيعي للمركبات — ترفًا بيئيًا حكرًا على بلدان الشمال، بل صار ضرورة للسيادة الاقتصادية والأمنية. ولم تعد الحاجة الملحّة مناخية فحسب؛ بل هي كذلك ميزانياتية وجيوسياسية وبنيوية.
القفزة النوعية (Leapfrog) في قطاع السيارات: تخطّي جيل تكنولوجي
لقد شهدنا هذا السيناريو من قبل في قطاع الاتصالات. فقد تجاوزت إفريقيا مرحلة الهاتف الثابت لتنتقل مباشرة إلى الهاتف المحمول، مبتكرةً في طريقها ابتكارات عالمية مثل الدفع عبر الهاتف. واليوم، يتيح السياق الجيوسياسي فرصة مماثلة تمامًا لقطاع السيارات: لماذا الاستثمار بكثافة في بنى تحتية لتوزيع النفط، مكلفة ومرتهنة للخارج، والقارة تملك ورقة رابحة لا تُقدَّر بثمن؟
تضمّ إفريقيا 60% من أفضل الموارد الشمسية في العالم، لكنها لا تستغلّ اليوم سوى أقلّ من 1% من هذه الإمكانات. واقتران أزمة النفط بالانخفاض الحادّ في كلفة الطاقات المتجدّدة يهيّئ تربة غير مسبوقة لتنقّل لا مركزي. والأهمّ أن إفريقيا، خلافًا لأوروبا أو الولايات المتحدة، غير مقيَّدة بشبكة قائمة من محطات الوقود ينبغي تحويلها بكلفة باهظة. فهي تستطيع أن تبني منظومة للتنقّل الكهربائي من العدم، مضبوطة على واقعها الحضري وشبه الحضري.
قارة تتحرّك: 14 مليار دولار وطموح جماعي
إفريقيا ليست عزلاء أمام هذا التحدّي، بل بدأت منعطفًا لافتًا. ففي 2025، استقطبت القارة نحو 14 مليار دولار من التمويلات لمشاريعها في الطاقة النظيفة، موزّعة على 306 صفقات شارك فيها 142 مستثمرًا في 43 بلدًا. ووُجِّه أكثر من 8 مليارات دولار مباشرة إلى إنتاج الطاقة المتجدّدة، مدفوعةً بالانخفاض المتواصل في تكاليف الطاقة الشمسية الكهروضوئية.
وهذه الدينامية ترفد اليوم قطاع التنقّل مباشرة. فشركة Spiro، الرائدة الإفريقية في تبديل بطاريات الدرّاجات الكهربائية ذات العجلتين، جمعت للتوّ 30 مليار فرنك إفريقي لتوسيع شبكتها القارية. وتطوّر شركات ناشئة محلية درّاجات نارية كهربائية ببطاريات قابلة للتبديل، وحافلات شمسية ومحطات شحن خارج الشبكة. وتجسّد تظاهرة Africa Electric Mobility Week، التي انعقدت دورتها الأخيرة في أديس أبابا، هذا الطموح الجماعي: هيكلة المنظومة، تعبئة المستثمرين وبناء رؤية مشتركة. لم يعد التنقّل الإفريقي الخالي من الكربون مجرّد مشروع نموذجي؛ بل دخل مرحلة التصنيع.
المصنّعون الصينيون يقتحمون سوقًا بِكرًا
من يراقب سوق السيارات الإفريقية بأكبر قدر من الدقّة اليوم؟ المصنّعون الصينيون. فشركة BYD توسّع بنشاط شبكة وكلائها في شرق إفريقيا وجنوبها وغربها، مع دخول أول إلى تنزانيا. وفي جنوب إفريقيا، ارتفعت مبيعات مركبات الطاقة الجديدة إلى أكثر من الضعف بين 2023 و 2024، لتمثّل اليوم 3% من إجمالي المبيعات.
«لا يخيفني بطء إقبال السوق الإفريقية على المركبات الكهربائية. فجنوب إفريقيا وبقية إفريقيا فرصة كبيرة جدًا»، كما صرّح Steve Chang، المدير العام لـ BYD Auto South Africa.
هذا الموقف الهجومي يكشف قناعة استراتيجية يخطئ المصنّعون الغربيون إن استهانوا بها: إفريقيا ليست سوقًا أفقر من أن تستوعب المركبة النظيفة، بل سوق أُهملت طويلًا. وأزمة الشرق الأوسط، إذ تجعل النفط بعيد المنال أو باهظ الكلفة، تُعجّل لدى الحكومات الإفريقية بالضرورة الملحّة لاعتماد سياسات تحفيزية: إلغاء الرسوم الجمركية على المركبات الكهربائية، دعم بنى الشحن الشمسي التحتية، والحظر التدريجي لواردات المركبات الحرارية المستعملة.
صناعة قيد التشكّل، لا مجرّد سوق
أبعد من الاستقلال الطاقي، يمثّل إدخال الحلول منخفضة الانبعاثات فرصة صناعية تاريخية. فبلدان مثل المغرب وجنوب إفريقيا ورواندا وكينيا بدأت تتموقع لا بوصفها مجرّد مستوردة لمركبات مستعملة ملوِّثة — تخنق المدن الكبرى وتضرّ بالصحة العامة لملايين الحضريين — بل بوصفها مجمِّعة، بل مصنِّعة بكل معنى الكلمة.
المعادلة الاقتصادية آخذة في الانقلاب. فبحسب توقّعات حديثة، قد يصبح امتلاك مركبة كهربائية أقلّ كلفة من امتلاك سيارة تعمل بالبنزين في إفريقيا بحلول 2040، مع استمرار تهاوي تكاليف البطاريات. وفيما يشتعل سعر الوقود بفعل التوتّرات في الشرق الأوسط، يقترب هذا الأفق بسرعة قصوى. فمركبة كهربائية تتغذّى بطاقة شمسية منتَجة محليًا تقدّم ما لم يستطع النموذج الأحفوري ضمانه يومًا: إمكانية توقّع التكاليف والسيادة على الإمدادات.
التحدّيات: حقيقية لكن يمكن تجاوزها
سيحتجّ المتشكّكون بهشاشة الشبكات الكهربائية وقصور بنى الشحن التحتية. هذه العقبات حقيقية، لكنها ليست مانعة. فالتنقّل الكهربائي الإفريقي سيكون هجينًا وذكيًا: سيعتمد على الطاقة الشمسية خارج الشبكة، وعلى أنظمة البطاريات القابلة للتبديل — المنتشرة بنجاح أصلًا للدرّاجات ذات العجلتين في بنين وتوغو وأوغندا — وعلى نموذج Vehicle-to-Grid، الذي يحوّل كل مركبة إلى محطة كهرباء مصغّرة.
أما المركبات الهجينة والهجينة القابلة للشحن فتوفّر من جهتها انتقالًا عمليًا يتيح تقليص التبعية للوقود دون اشتراط بنى تحتية غير موجودة. فالمطلوب للانطلاق ليس كمال المنظومة، بل أن تُحدَّد وجهة الرحلة على نحو لا رجعة فيه.
نهاية الاستثناء الأحفوري
الحرب في الشرق الأوسط تذكير قاسٍ بأن الذهب الأسود مورد ناضب، سامّ جيوسياسيًا ولا يمكن التنبّؤ به اقتصاديًا. وهو بالنسبة إلى إفريقيا درس لا يُقدَّر بثمن — شريطة استخلاص النتائج الاستراتيجية التي تفرض نفسها.
وباعتناقها الحلول منخفضة الانبعاثات اليوم، لا تكتفي القارة بمسايرة التوجّه العالمي نحو الاستدامة؛ بل تستبق قدرتها الذاتية على الصمود. فتاريخ التحوّلات الصناعية الكبرى يعلّمنا أنها قلّما تولد من الفضائل وحدها: إنها تنبثق من الأزمات التي تجعل الجمود أعلى كلفة من التغيير. وهذه الأزمة حاضرة. والنافذة مفتوحة.
أمام إفريقيا فرصة لتثبت أن تنمية القرن الحادي والعشرين لن تُبنى بنفط القرن العشرين، بل بطاقة المستقبل. وقد آن لها أن تمسك بمقود تحوّلها.
المصادر: Electron Intelligence – Africa's Power and Energy Transition Investment Report 2025 ؛ Orishas Finance، مارس 2026 ؛ Africanews، مارس 2026 ؛ Agence Ecofin ؛ CPCS / Africa E-Mobility Week 2025 ؛ IFC ؛ Transcontinents Africa ؛ Horonya Finance ؛ UA-AFREC، African Energy Transition Strategy